SunTrust Banks — 2016 Barclays Americas Select Franchise Conference
23 slides from SunTrust Banks's conference presentation, May 16, 2016
Slide 1: 2016 Barclays Americas Select Franchise Conference
2016 Barclays Americas Select Franchise Conference Aleem Gillani, Chief Financial Officer, SunTrust Banks, Inc. May 17, 2016
Slide 2: Forward-looking statements and non-GAAP disclosures
2 The following should be read in conjunction with the financial statements, notes and other information contained in the Company’s 2015 Annual Report on Form 10-K, Quarterly Reports on Form 10-Q, and Current Reports on Form 8-K. This presentation includes non-GAAP financial measures to describe Sun
Slide 3: Investment Thesis: Why invest in SunTrust?
3 Investment Thesis Why invest in SunTrust? Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position Supports Growth
Slide 4: Franchise Overview
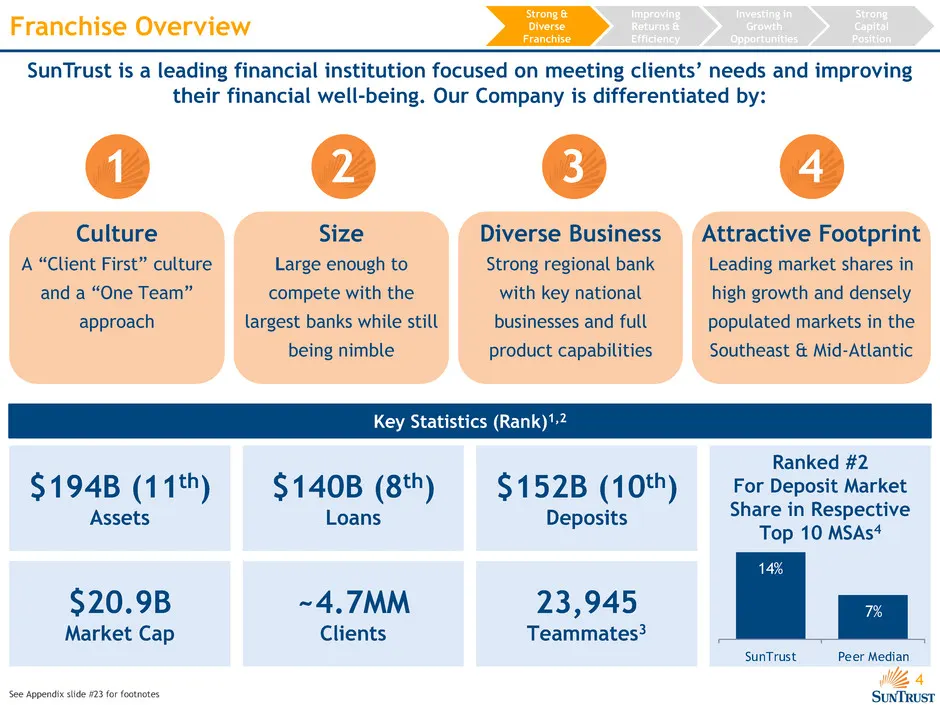
4 Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position Franchise Overview SunTrust is a leading financial institution focused on meeting clients’ needs and improving their financial well-being. Our Company is differentiated by: 1 Size La
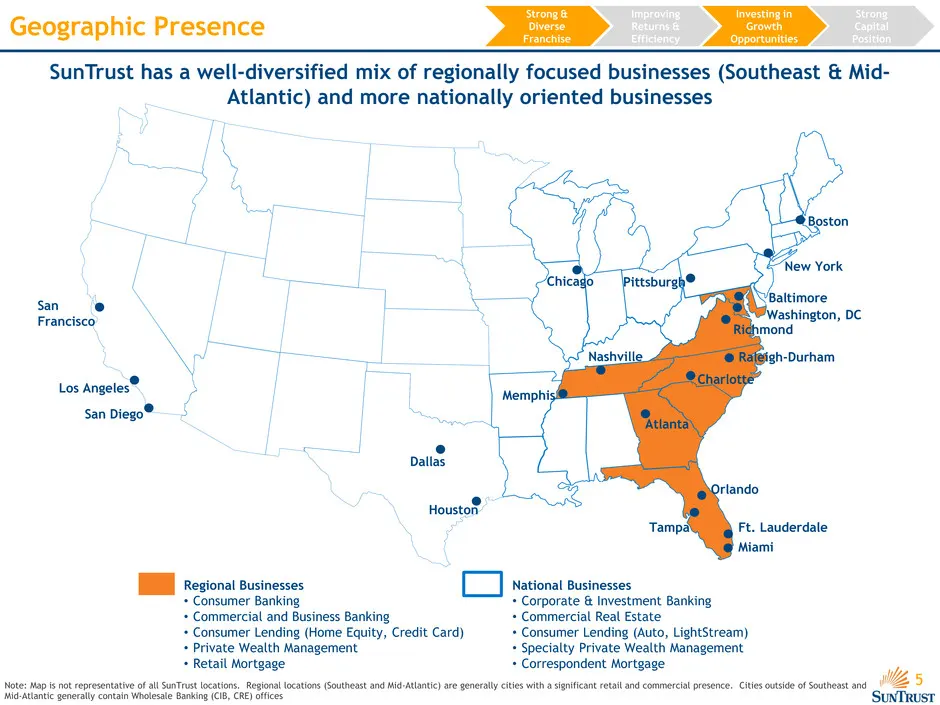
Slide 5: Geographic Presence
5 Geographic Presence Regional Businesses • Consumer Banking • Commercial and Business Banking • Consumer Lending (Home Equity, Credit Card) • Private Wealth Management • Retail Mortgage National Businesses • Corporate & Investment Banking • Commercial Real Estate • Consumer Lending (Auto, LightStre
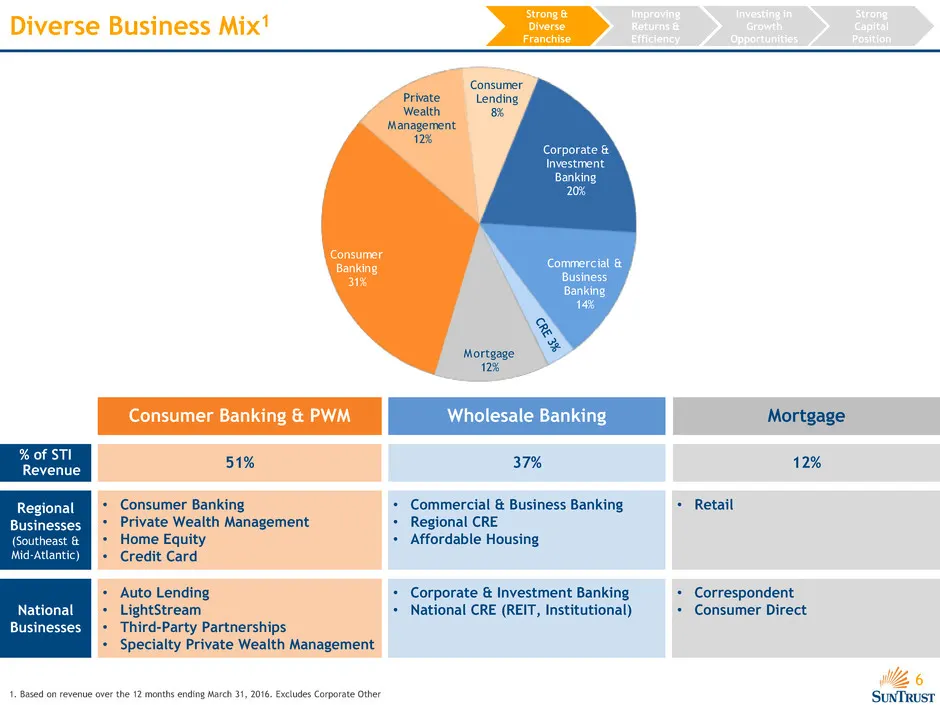
Slide 6: Diverse Business Mix
6 Diverse Business Mix1 Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position Corporate & Investment Banking 20% Commercial & Business Banking 14% Mortgage 12% Consumer Banking 31% Private Wealth Management 12% Consumer Lending 8% Consume
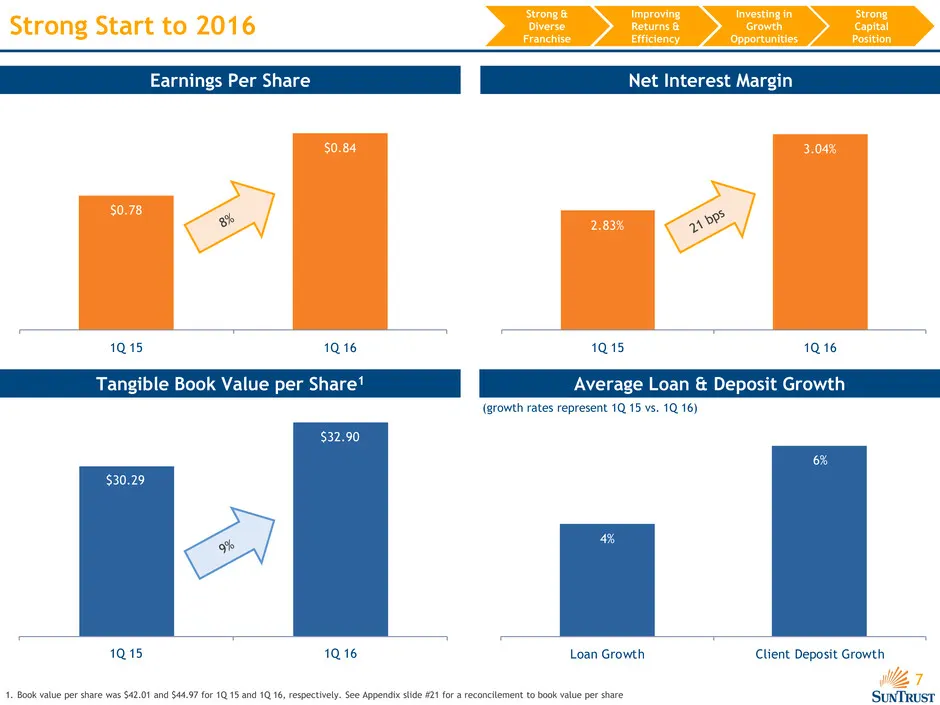
Slide 7: Strong Start to 2016
7 $30.29 $32.90 1Q 15 1Q 16 4% 6% Loan Growth Client Deposit Growth $0.78 $0.84 1Q 15 1Q 16 2.83% 3.04% 1Q 15 1Q 16 Strong Start to 2016 Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position 1. Book value per share was $42.01 and $44.97 f
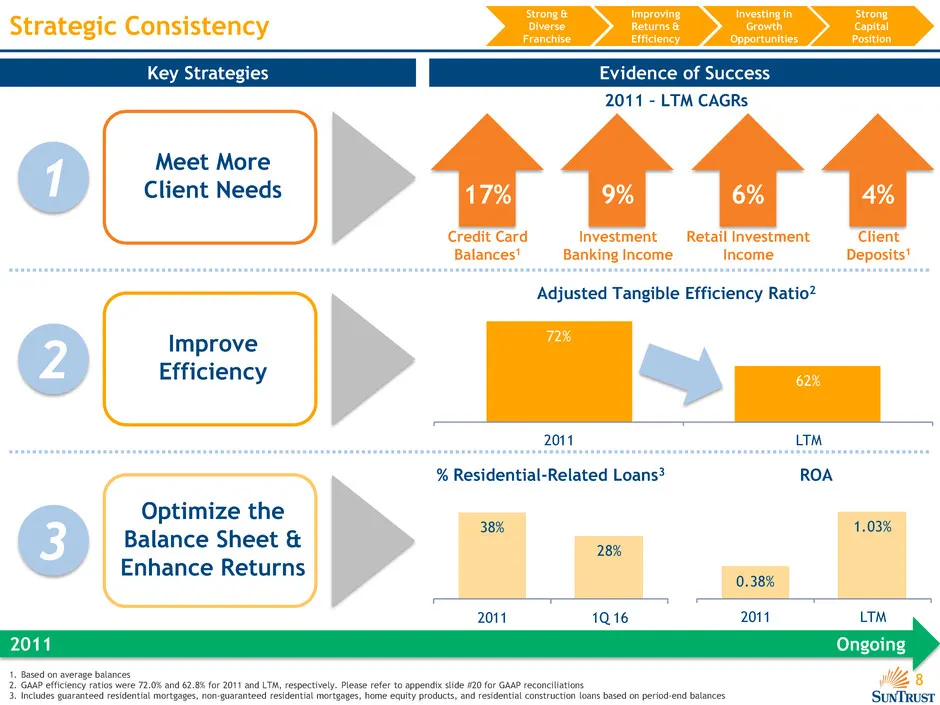
Slide 8: Strategic Consistency
8 72% 62% 2011 LTM Strategic Consistency Key Strategies Evidence of Success 2011 Ongoing Meet More Client Needs 2011 – LTM CAGRs 9% Investment Banking Income 17% Credit Card Balances1 4% Client Deposits1 1 Adjusted Tangible Efficiency Ratio2 Improve Efficiency 2 Optimize the Balance Sheet & Enhance
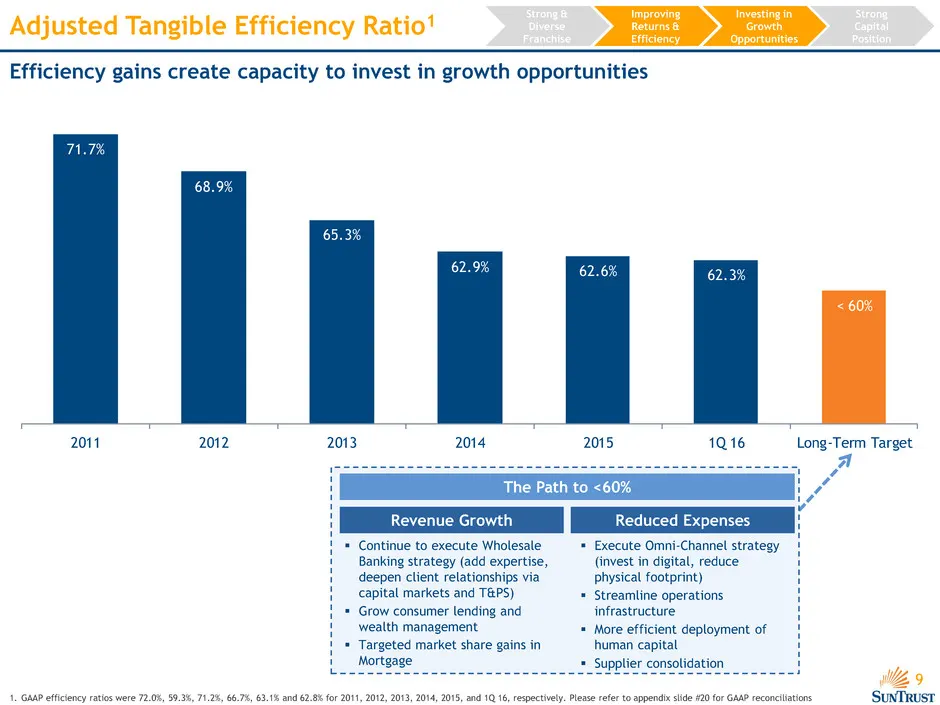
Slide 9: Adjusted Tangible Efficiency Ratio: The Path to <60%
9 71.7% 68.9% 65.3% 62.9% 62.6% 62.3% < 60% 2011 2012 2013 2014 2015 1Q 16 Long-Term Target Adjusted Tangible Efficiency Ratio1 Efficiency gains create capacity to invest in growth opportunities Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capita
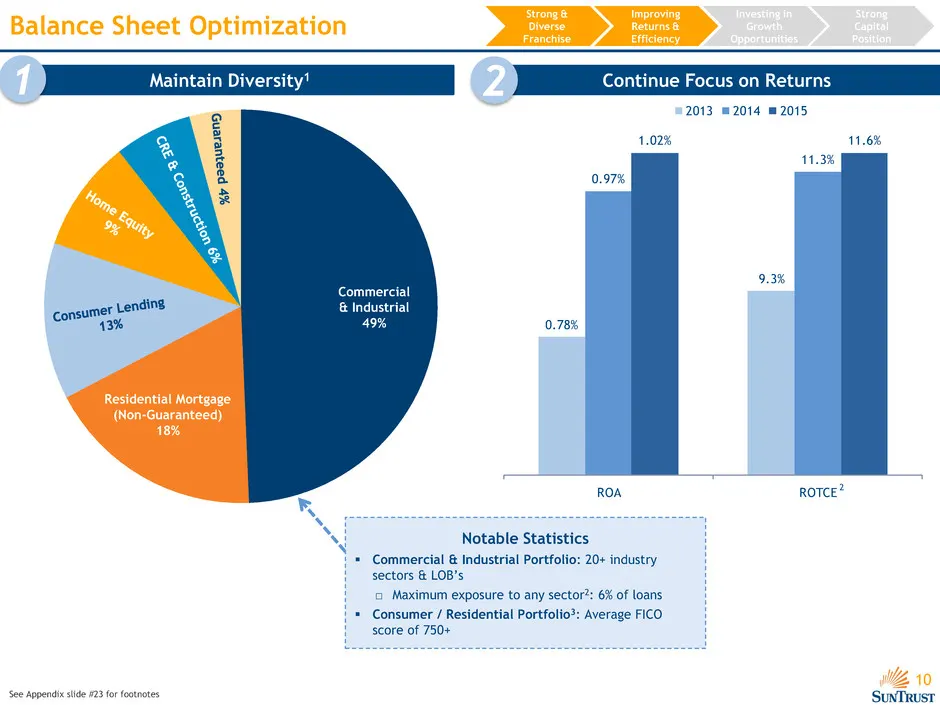
Slide 10: Balance Sheet Optimization
10 Balance Sheet Optimization Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position Commercial & Industrial 49% Residential Mortgage (Non-Guaranteed) 18% Maintain Diversity1 1 Continue Focus on Returns 2 2 0.78% 9.3% 0.97% 11.3% 1.02% 11.
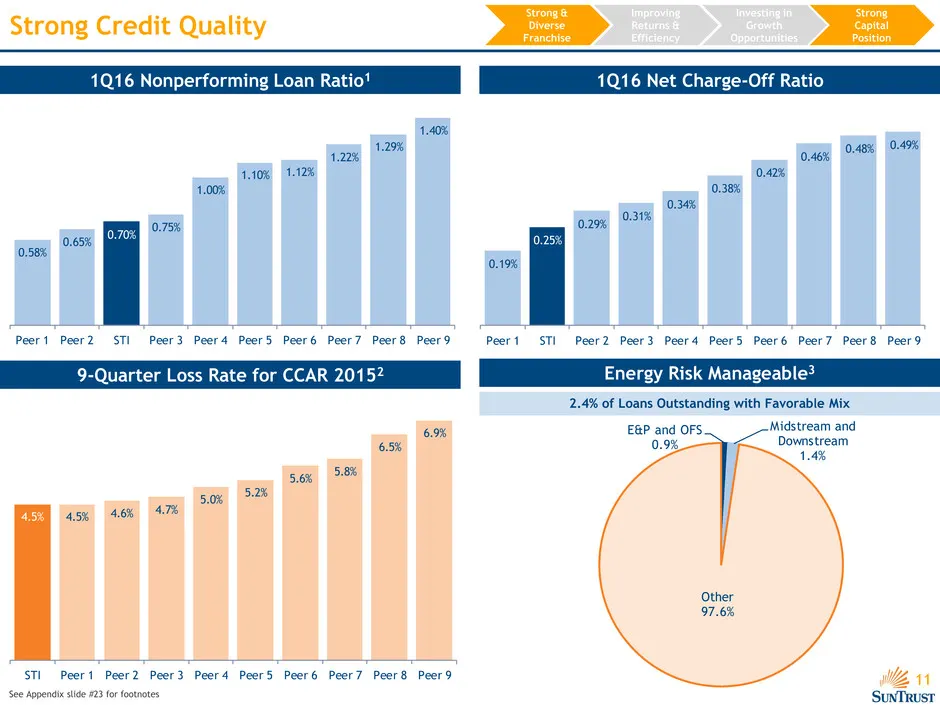
Slide 11: Strong Credit Quality
11 0.19% 0.25% 0.29% 0.31% 0.34% 0.38% 0.42% 0.46% 0.48% 0.49% Peer 1 STI Peer 2 Peer 3 Peer 4 Peer 5 Peer 6 Peer 7 Peer 8 Peer 9 Strong Credit Quality 1Q16 Nonperforming Loan Ratio1 9-Quarter Loss Rate for CCAR 20152 1Q16 Net Charge-Off Ratio Investing in Growth Opportunities Strong & Diverse Franc
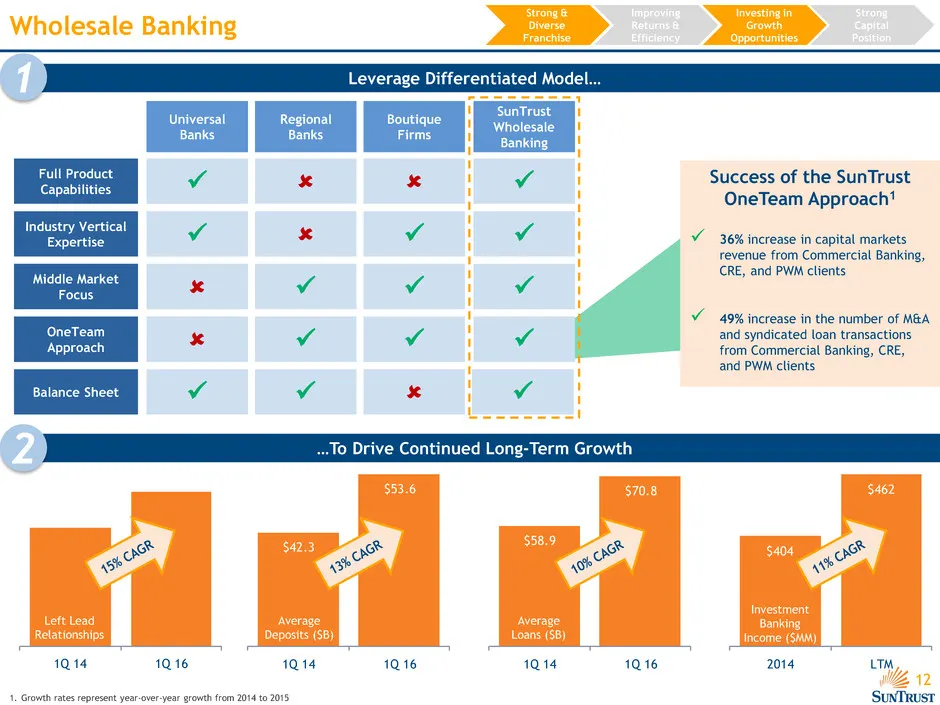
Slide 12: Wholesale Banking Leverage
12 1Q 14 1Q 16 $404 $462 2014 LTM $58.9 $70.8 1Q 14 1Q 16 $42.3 $53.6 1Q 14 1Q 16 Wholesale Banking Leverage Differentiated Model… Full Product Capabilities Industry Vertical Expertise Middle Market Focus OneTeam Approach Balance Sheet Universal Banks Regional Banks Bou
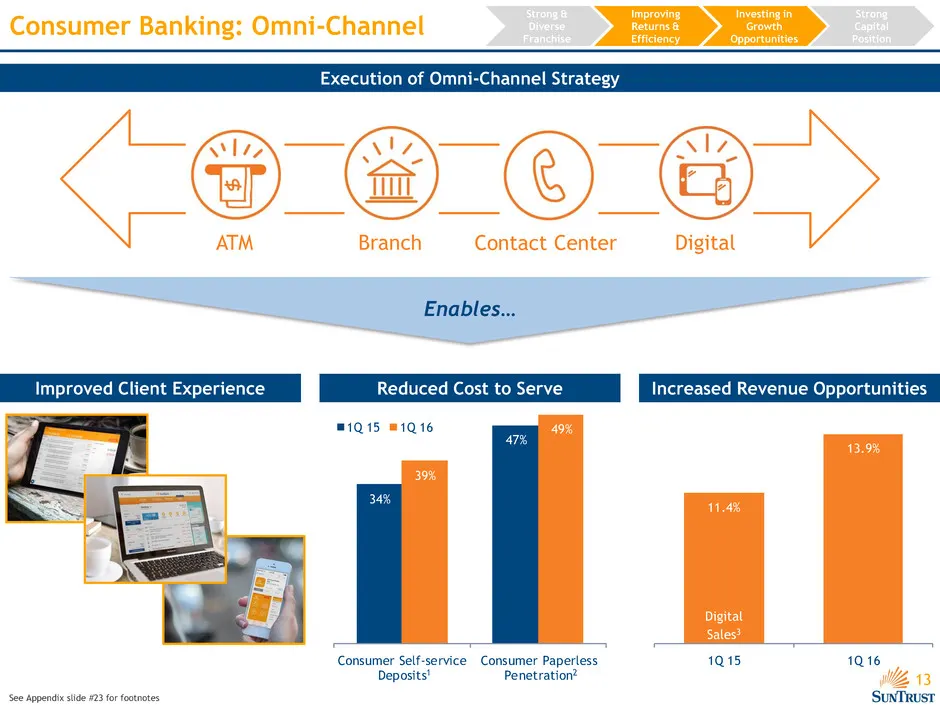
Slide 13: Consumer Banking: Omni-Channel
13 39% 49% 34% 47% Consumer Self-service Deposits Consumer Paperless Penetration 1Q 15 1Q 16 11.4% 13.9% 1Q 15 1Q 16 Enables… Consumer Banking: Omni-Channel Execution of Omni-Channel Strategy Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital P
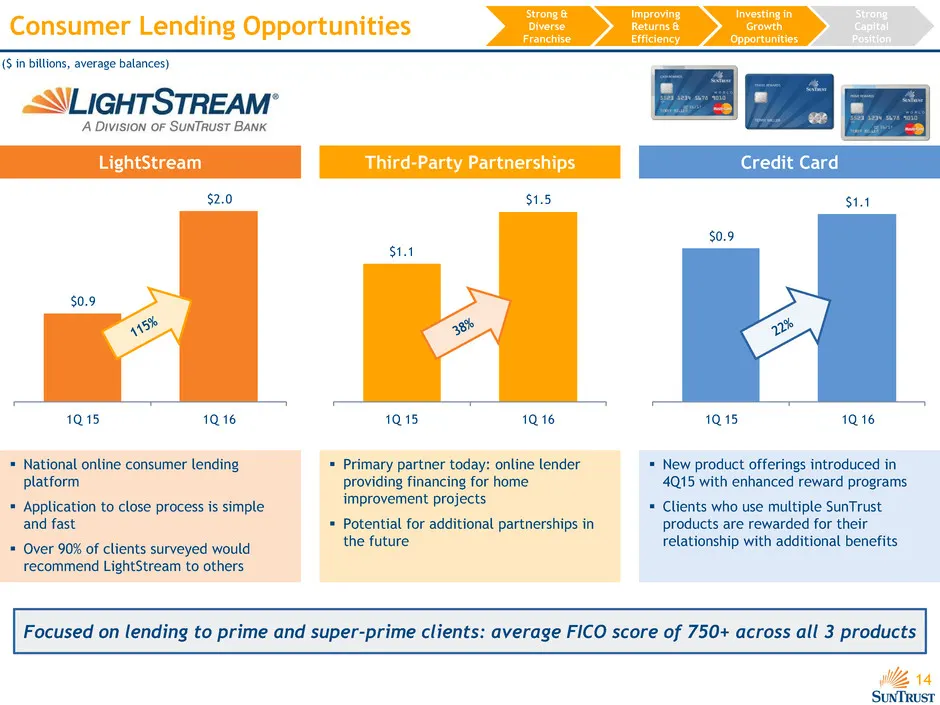
Slide 14: Consumer Lending Opportunities
14 Consumer Lending Opportunities Third-Party Partnerships Credit Card Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position LightStream ($ in billions, average balances) National online consumer lending platform Application to close
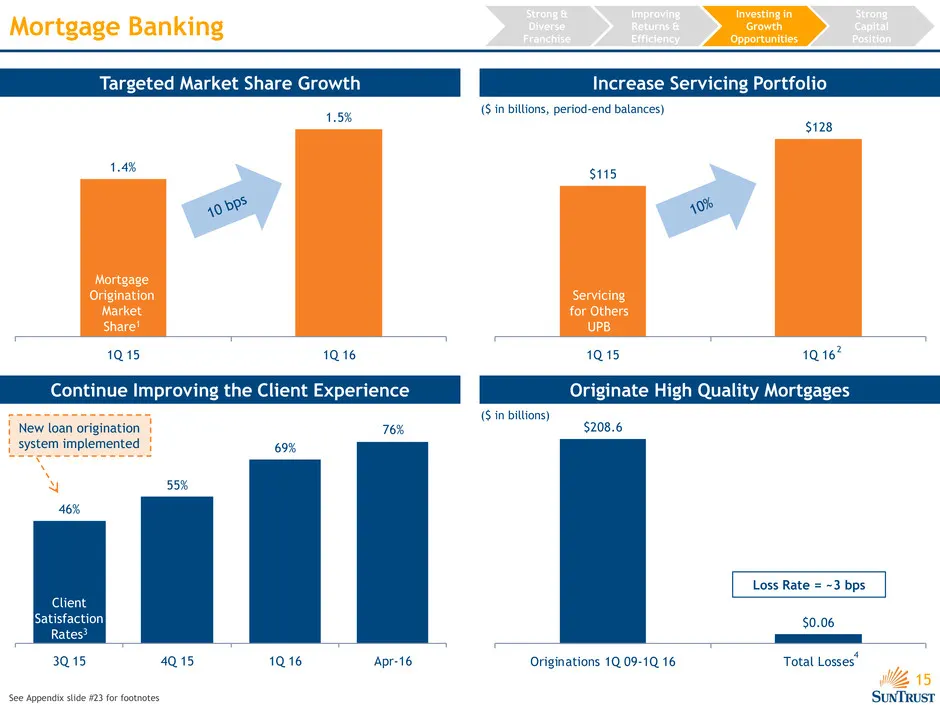
Slide 15: Mortgage Banking
15 1.4% 1.5% 1Q 15 1Q 16 $115 $128 1Q 15 1Q 16 Mortgage Banking Servicing for Others UPB ($ in billions, period-end balances) Mortgage Origination Market Share1 ($ in billions) Targeted Market Share Growth Increase Servicing Portfolio Investing in Growth Opportunities Strong & Diverse Franchise Impr
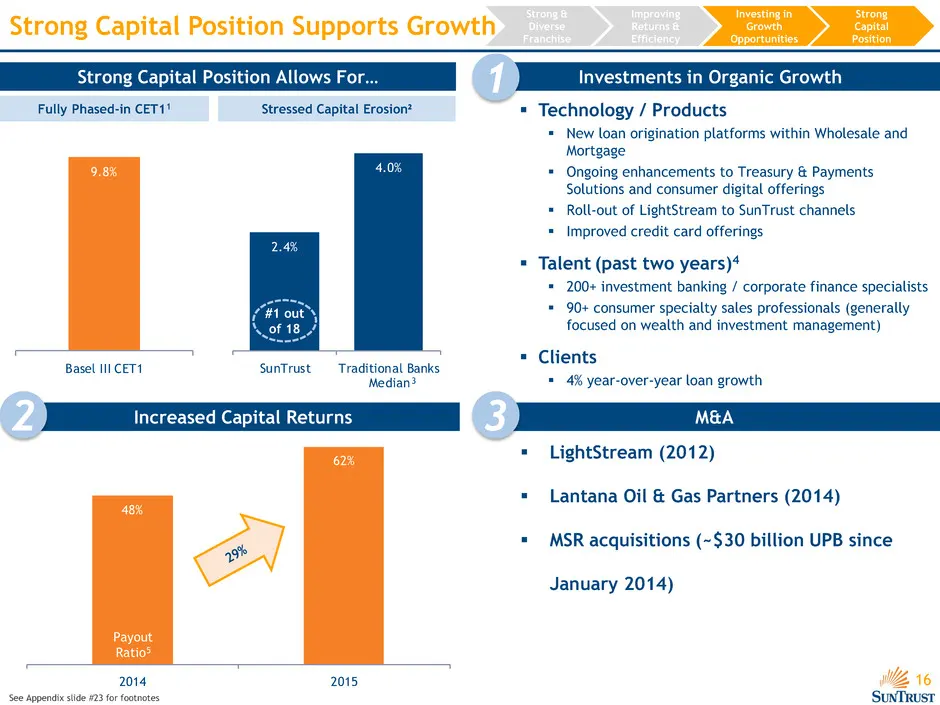
Slide 16: Strong Capital Position Supports Growth
16 48% 62% 2014 2015 Strong Capital Position Supports Growth LightStream (2012) Lantana Oil & Gas Partners (2014) MSR acquisitions (~$30 billion UPB since January 2014) Increased Capital Returns M&A Investments in Organic Growth Fully Phased-in CET11 Stressed Capital Erosion2 Strong Capital Po
Slide 17: Investment Thesis: Why invest in SunTrust?
17 Investment Thesis Why invest in SunTrust? Investing in Growth Opportunities Strong & Diverse Franchise Improving Returns & Efficiency Strong Capital Position Supports Growth
Slide 18: Appendix
Appendix
Slide 19: Energy Portfolio Details
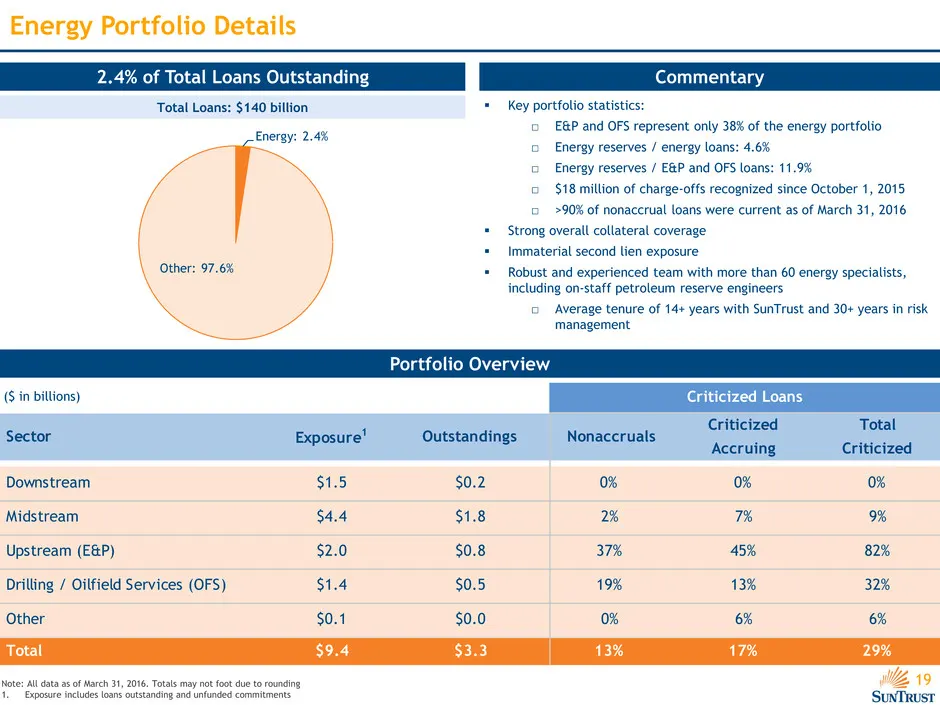
19 Sector Exposure1 Outstandings Nonaccruals Criticized Accruing Total Criticized Downstream $1.5 $0.2 0% 0% 0% Midstream $4.4 $1.8 2% 7% 9% Upstream (E&P) $2.0 $0.8 37% 45% 82% Drilling / Oilfield Services (OFS) $1.4 $0.5 19% 13% 32% Other $0.1 $0.0 0% 6% 6% Total $9.4 $3.3 13% 17% 29% Criticized L
Slide 20: Reconciliation of Adjusted Tangible Efficiency Ratio
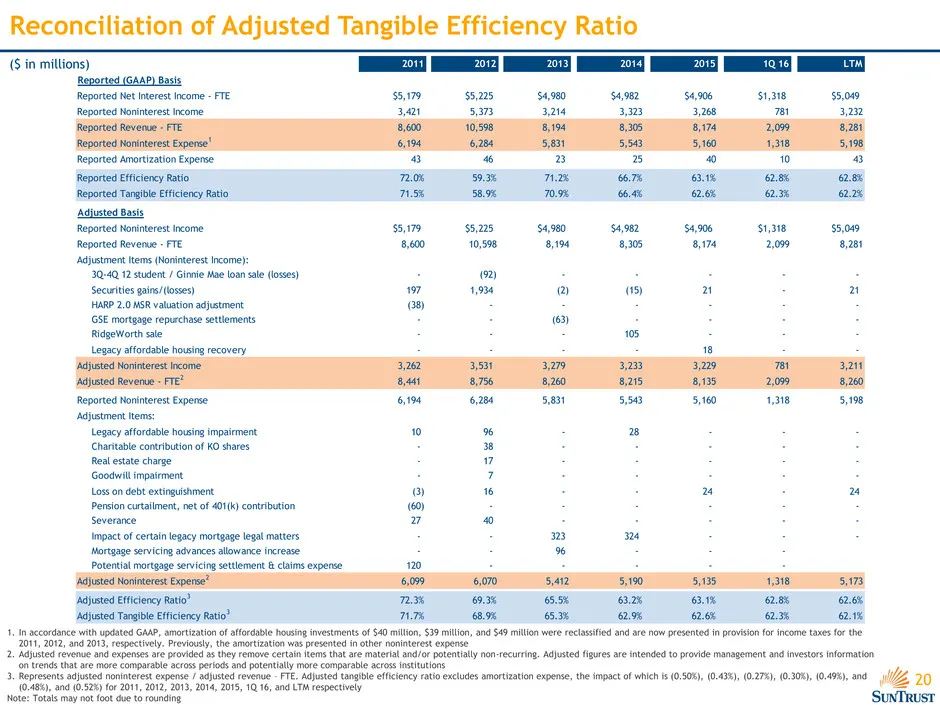
20 Reconciliation of Adjusted Tangible Efficiency Ratio ($ in millions) 1. In accordance with updated GAAP, amortization of affordable housing investments of $40 million, $39 million, and $49 million were reclassified and are now presented in provision for income taxes for the 2011, 2012, and 2013,
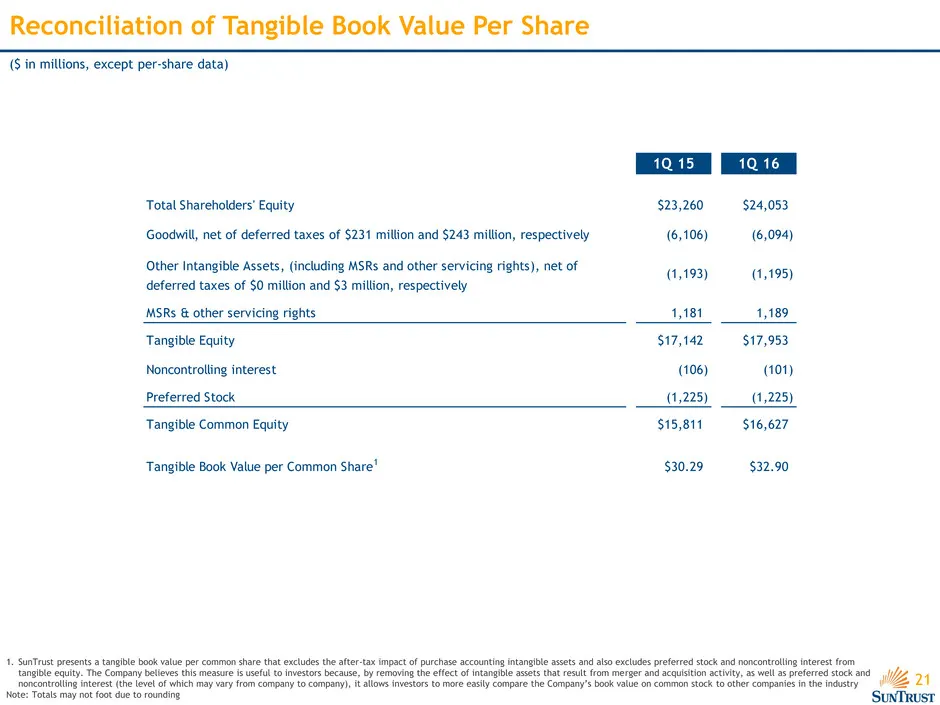
Slide 21: Reconciliation of Tangible Book Value Per Share
21 Reconciliation of Tangible Book Value Per Share ($ in millions, except per-share data) 1. SunTrust presents a tangible book value per common share that excludes the after-tax impact of purchase accounting intangible assets and also excludes preferred stock and noncontrolling interest from tangibl
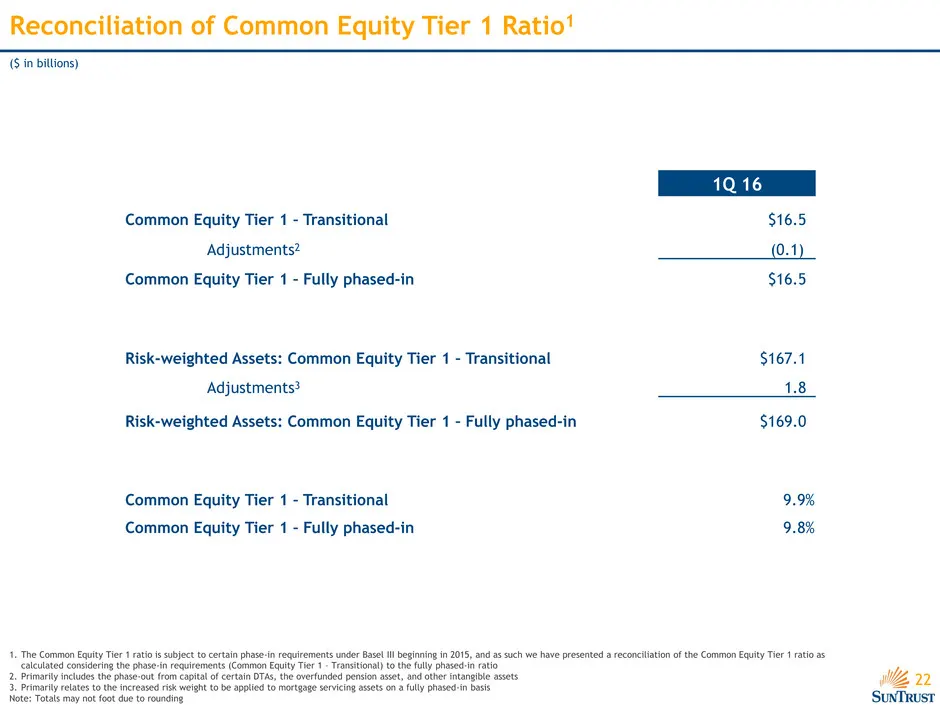
Slide 22: Reconciliation of Common Equity Tier 1 Ratio
22 Reconciliation of Common Equity Tier 1 Ratio1 ($ in billions) 1Q 16 Common Equity Tier 1 – Transitional $16.5 Adjustments2 (0.1) Common Equity Tier 1 – Fully phased-in $16.5 Risk-weighted Assets: Common Equity Tier 1 – Transitional $167.1 Adjustments3 1.8 Risk-weighted Assets: Common Equity Tier
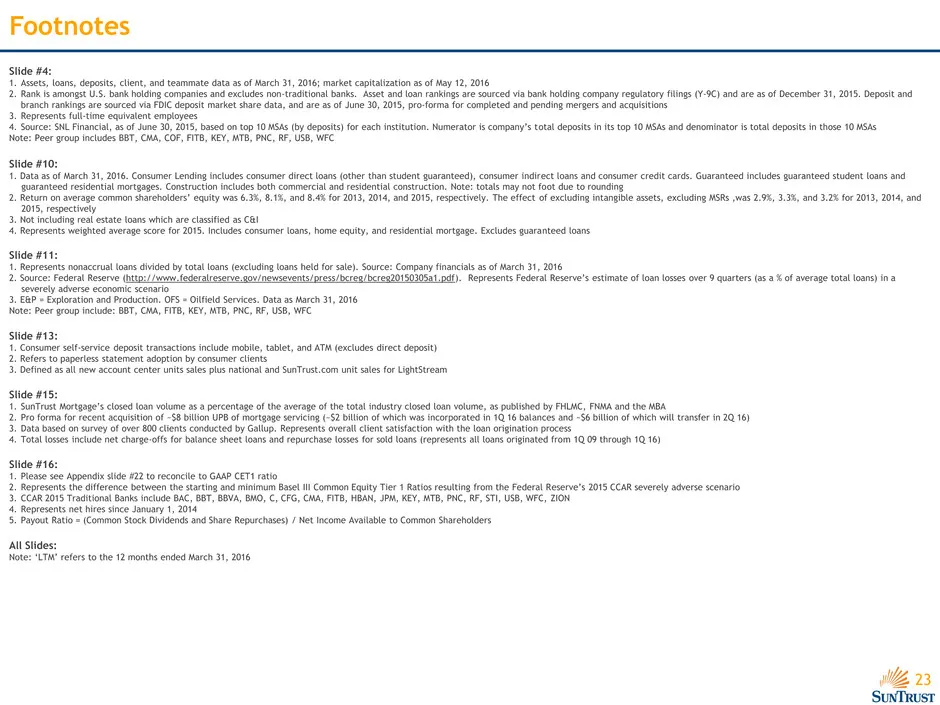
Slide 23: Footnotes
23 Footnotes Slide #4: 1. Assets, loans, deposits, client, and teammate data as of March 31, 2016; market capitalization as of May 12, 2016 2. Rank is amongst U.S. bank holding companies and excludes non-traditional banks. Asset and loan rankings are sourced via bank holding company regulatory filin
Source: SEC EDGAR · 8-K filed May 16, 2016
More decks from SunTrust Banks Inc
 Q3 2019 Earnings Presentation21 slides · Oct 17, 2019
 Q2 2019 Earnings Presentation22 slides · Jul 18, 2019
 Q1 2019 Earnings Presentation22 slides · Apr 18, 2019
 Merger or Acquisition (February 2019)38 slides · Feb 7, 2019
 Q4 2018 Earnings Presentation23 slides · Jan 18, 2019
 2018 Goldman Sachs US Financial Services Conference30 slides · Dec 4, 2018